#FridayRecap 23 | 25–29 Marzo
Il recap settimanale su Banche&Fintech! 📰
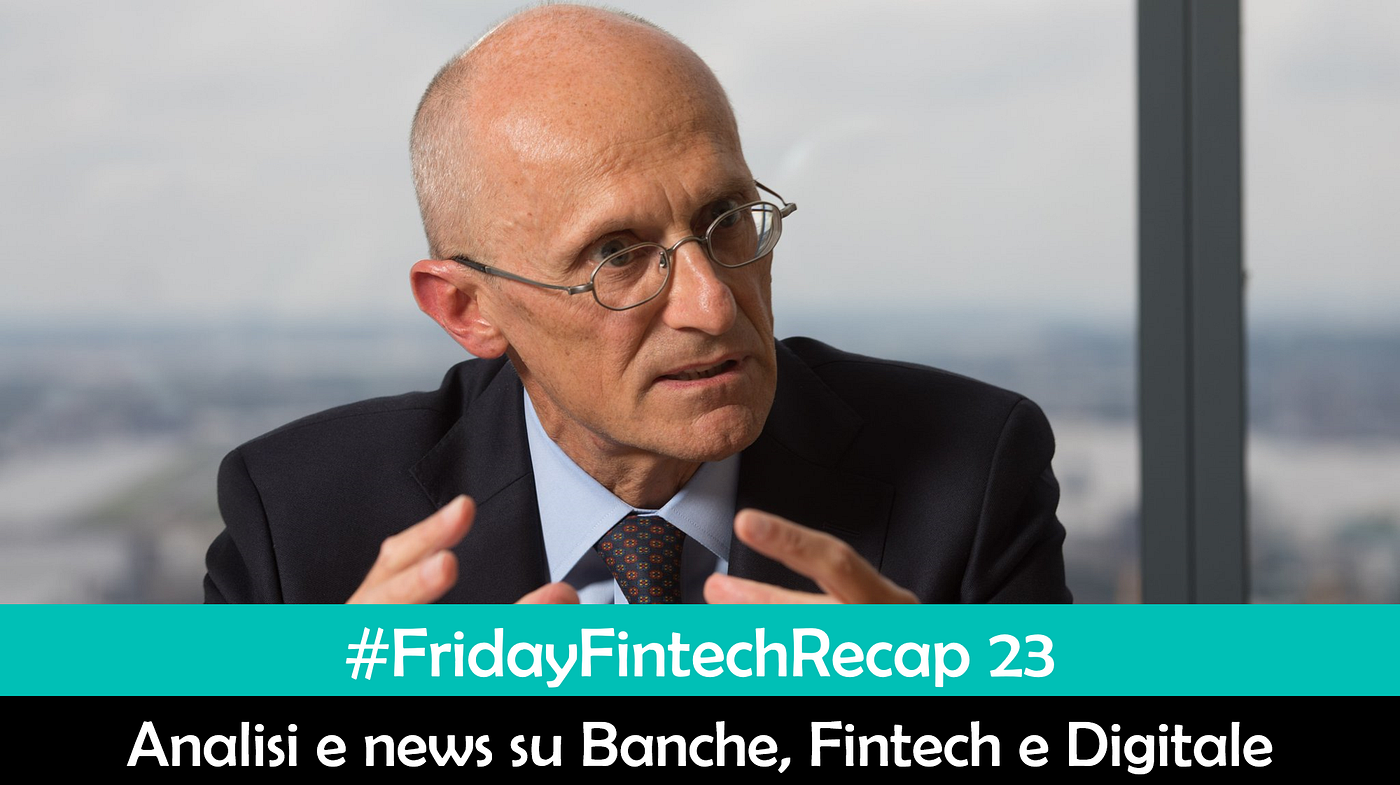
La versione di Enria
#FridayRecap 23 | 25–29 Marzo
Il recap settimanale su Banche&Fintech! 📰
Intro
Ciao! Eccoti un nuovo numero del #FridayRecap! Se non sai cosa è, ho provato a spiegarlo qui. Se al contrario, non sai chi sono io, questo è il mio profilo. Se invece sai già tutto…Buona lettura! 🙂🚀

Ipse dixit
“Affrontiamo un futuro binario nel senso che gli uno e gli zero avranno un ruolo ancora più importante nella nostra vita. Il mondo diventerà ancora più digitale. Il mondo finanziario non è un eccezione; anche le banche dovranno affrontare un futuro binario — uno si adattano; zero soccombono.” — Andrea Enria, Presidente della Vigilanza Banca Centrale Europa
Opinioni
☔Come la diffusione del digitale potrebbe cambiare le Banche (e le Istituzioni di Vigilanza). Il discorso di Andrea Enria, Presidente della Vigilanza presso la BCE è di quelli da leggere e tenere a mente.
🔮 Di sole grandi banche si muore. Il futuro e le banche territoriali. Il punto di vista del Presidente di Federcasse dell’Erba sul futuro e sul ruolo delle banche territoriali (spoiler: no, il digitale non viene nemmeno citato).
Universo Banca
🦁 In ING tira proprio una brutta aria. Prima emergono carenze nei controlli anti riciclaggio dei nuovi clienti e la cosa finisce con il blocco all'apertura di nuovi rapporti. Poi salta fuori che la Banca è stata usata per perpetrare truffe sfruttando le maglie non troppo strette dei controlli antiriciclaggio. Questo caso mi incuriosisce davvero perché non riesco a capire se ING sia quella che ai grandi eventi si presenta con una fila di management entusiasti dell’innovazione (a partire dal loro CEO, Hamers, e dal loro CIO, Legrand) oppure quella che in Italia finisce sui giornali perché non ha fatto bene i compiti a casa. Eppure la tecnologia potrebbe essere di grande aiuto anche ad eseguire i controlli, no? Quindi questi sembrano innovativi ma non lo sono oppure sono innovativi ma si scordano delle regole basiche bancarie? Onestamente, non so quale delle due risposte sia preferibile.
🤑 Digitale e Banche, l’unica opzione è investire, investire, investire. Stavolta lo sostiene Accenture che stima in 100 miliardi di US$ il potenziale guadagno per il sistema bancario. La ricetta però è solo una: investire sul digitale e accogliere, senza subirla, l’ondata di cambiamento in atto. Tra le banche italiane che spingono di più troviamo le solite note Intesa e Unicredit. Attenzione però: ognuno deve trovare l’approccio giusto, non esiste una ricetta per tutti — avvisa Paola Papanicolau, head of innovation in Intesa. E non potrei trovarmi più d’accordo. Capire che cosa serve alla propria realtà è il passo più complesso ed importante. Copiare cosa fanno gli altri…ti permette di copiare l’azione, ma ti impedisce di cogliere le ragioni dietro a quell’azione. E di solito, scimmiottare qualcuno senza sapere il perché, non è una buona strategia.
Spazio Fintech
👍 Piccole Fintech Crescono. Anche nel 2018. E’ questo il principale elemento che emerge da repot redatto da PwC e NetConsulting3 sullo stato delle startup italiane in ambito finanziario: la crescita non si arresta. O, letto al contrario, queste aziende non sono un fenomeno passeggero e, se sei una banca, non hai più scuse per non affrontare il tema. Quindi? Il mio pensiero lo riassumerei in due punti: (1) ben venga la concorrenza, sia essa portata da startup o colossi, essa ci permetterà di alzare l’asticella dei servizi e farci trovare meno impreparati quando arriveranno le aziende da altri paesi dove la concorrenza, appunto, ha permesso ad esse di essere più forti e dinamiche. (2) I numeri sono utili, fondamentali per capire la realtà ma sarebbe interessante misurare quanto “l’approccio alla progettazione di servizi finanziari” sia cambiata o stia cambiando. Quello è il “numero” su cui dovrebbero preoccuparsi le Banche, non vantarsi di quanti soldi hanno investito in altre aziende o quante partecipazioni hanno accumulato.
😀 L’innovazione che fa contenti tutti. Ovvero, le App che aiutano a risparmiare soldi sulle tasse! Tremeranno i commercialisti, ma la stragrande maggior parte degli Italiani esulterà quando questi servizi, appena nati in Italia mentre già presenti da anni in altri Paesi, riusciranno a farsi conoscere. Questo è il “fintech” che mi piace: non importa chi proponga l’idea, importa se l’innovazione migliora, semplifica, supporta il cliente. E ora lasciatemi andare a vedere quante agevolazioni posso giocarmi quest’anno! :)
Apple, Apple everywhere! 🍎

Questa non settimana non potevo esimermi dal dedicare un’intera sezione alle novità di Apple. Che sono state tante. Su tutte, ovviamente, Apple Card, la carta di credito di Apple erogata assieme a Goldman Sachs. Ma ci arriviamo, prima due parole anche sugli altri temi. Ovvero servizi: news+, Tv+ e Arcade, 3 servizi in abbonamento rispettivamente per notizie, video e giochi. Già a questo punto potremmo dire molto:
- **l’evento è stato strano per molti versi**. Ad esempio, sono stati annunciati 4 servizi, di cui solo uno disponibile da subito (news+). Perché? Perché Apple ha voluto presentare questi servizi così presto rispetto al loro lancio? Una buona ragione potrebbe essere la pubblicità. Apple sta alzando le aspettative su questi servizi probabilmente per avere più forza nella trattativa con i produttori di contenuti che sono la quintessenza di un servizio video per esempio. E la mossa ha senso visto che nei prossimi mesi verranno lanciate diverse nuove piattaforme di video tra cui quella di Disney. Questa no, invece, che non è una buona notizia per noi consumatori.
- privacy e servizi sono le due nuove parole chiave per Apple. I servizi perché bisogna trovare nuove fonti di ricavi visto che gli iPhone stanno vendendo meno (la storia è lunga e la trovate spiegata bene a questo link). Ma è la privacy la vera nuova arma: serve infatti sia per catturare i clienti che sempre di più sono sensibili verso questo tema sia per mettere in cattiva luce gli avversari diretti. Amazon, Google e Facebook infatti vivono delle informazioni che riescono a ricavare dalle nostre ricerche, dai nostri interessi o dai nostri acquisti. Questi insomma, più o meno velatamente, stanno creando hype intorno alla privacy per inguaiare sensibilmente gli altri che non potrebbero riproporsi come protettori della privacy, almeno non almeno nell’immediato.
- Soldi, infine. Perché se vendi un iPhone a 1.000 Euro fai tanti soldi, ma se mi convinci a versarti 20 euro tutti i mesi, allora si che hai un business con ricavi prevedibili e molta più forza nel medio-lungo periodo. A riguardo, non perdetevi questo approfondimento già proposto la settimana scorsa.
[embed]
💳 E poi c’è lei, la carta. Tanto tuonò che alla fine piovve. Tutto qui? Lo ammetto, mi sarei aspettato molto ma molto di più da Apple. Qualcosa che veramente lasciasse il segno. E invece una carta di credito con alcune funzionalità interessanti, come la tutela della privacy, l’assenza di scadenza o PAN, la possibilità di avere una carta fisica in metallo. E ovviamente il prezzo: gratis. Ma nulla più. Alcune considerazioni random:
- la carta è pensata per il mercato americano e non è stato fatto alcun riferimento ad altri paesi. Anche le caratteristiche della carta di credito, sono lontane dalle logiche europee e perfettamente in linea, invece, con quelle americane.
- la carta include un programma di cashback che arriva al 3% se i soldi sono spesi verso Apple. Capite la furbata? Questa è una grandissima trovata pubblicitaria a basso costo per i prodotti e le piattaforme di Apple. Rinunciando al 3% quelli di Apple aumentano sensibilmente le probabilità che le persone spendano nell'ecosistema di Apple molto di più. E se un’app vende tanto, chi altro ci guadagna oltre allo sviluppatore?
- Geniale comunque l’idea della carta dal punto di vista di profilazione dei clienti. Chi compra un iPhone da 1.000 Euro? Più probabilmente chi ha un buon reddito. Apple punta proprio a loro, ai clienti più abbienti per attrarli a sè con una carta di credito e poi conquistarli con qualche altro nuovo servizio o prodotto. O semplicemente…tenerli lontani dall'ecosistema di Android. Astuti!
- se Apple Card però rimane una carta di credito, significa che innovare nei sistemi di pagamento non è facile per nessuno. Quindi, non abbattiamoci se nel nostro lavoro non riusciamo ad essere innovativi come vorremmo, questa è una lezione per tutti noi: i sistemi di pagamento per evolvere hanno bisogno di tempo e duro lavoro.
Ultima considerazione per Goldman Sachs. Che ci guadagnano loro? Difficile dirlo, ma gira una teoria interessante: il tempo in cui le banche saranno disintermediate sta arrivando per davvero. Se così fosse, quale posto migliore se non essere il partner finanziario di un’azienda come Apple? L’idea mi intriga anche perché Goldman Sachs non è mai stata particolarmente presente sul mercato retail. Voi che ne pensate?
Cose interessanti da tenere d’occhio
🛒 Mark sfida Jeff. Ovvero, Instagram sfida Amazon. Sul suo campo, l’e-commerce, ed attaccando il punto debole di Amazon, la fase di scoperta degli oggetti che si vuole acquistare. Instagram, infatti, ha appena lanciato la nuova funzionalità di Checkout, ovvero la possibilità di effettuare acquisti senza mai lasciare l’App. Geniale! Cioè, capite? Voi sfogliate tra le foto, magari vedete qualcosa che vi piace, che ne so…una maglia, degli occhiali, un pantalone…ci cliccate sopra ed vi comprate proprio quel modello. Difficile pensare che a quel punto, prima di comprare “acquista” a qualcuno venga in mente di chiudere l’App e andare a cercare l’articolo su Amazon, no? Bell’idea. Rimaniamo in attesa della risposta da Amazon.

🚗 Come si dice Smart in cinese? Smart, la casa automobilistica, stringe un accordo con Geely per spostare la produzione delle sue auto in Cina e, udite udite, produrre dal 2022 solo auto elettriche. E dove sta la novità? Il tema è che i Cinesi hanno capito che l’elettrico è il prossimo Eldorado e stanno accentrando tutta la produzione di auto elettriche in Cina. O meglio hanno già accentrato. Oggi, infatti, la Cina produce più veicoli elettrici di tutti gli altri paesi sommati assieme. Altro che Tesla! Sì, una volta ho pensato che solo i cinesi ci avrebbero potuto salvare dal riscaldamento globale perché questi, quando capiscono che un mercato è reddittizzio, hanno un potere di fuoco in grado di cambiare gli equilibri mondiali. Chissà, magari la vostra prima auto elettrica sarà una Geely. Designed and made in …

Flashes ⚡
Ovvero cose curiose che potrebbero interessarti:
- 🐱💻 La guerra tra hacker è arrivata ad un altro livello
- 🚚 La storia del più grande servizio di consegna a domicilio del mondo
- 🔧 Apple si starebbe preparando a sostenere il “diritto di riparare
- 🤖 I robot della Boston Dynamics hanno imparato a fare cose interessanti.

Dati di cui potremmo parlare a lungo
💰 Soldi, soldi, soldi. Piovono soldi sulle startup in ambito finanziario in tutto il mondo. Ma non è che stiamo crescendo troppo in fretta?

Video per imparare qualcosa di nuovo
📖 Manuale di sopravvivenza per le Banche. Se volete sapere le strategie che stanno usando le Fintech per scoperchiare il settore bancario, non potete perdervi questo video. Anche perché suggerisce alle Banche qualche buona idea per difendersi. a16z uber alles!
[embed]
L’app che mi ha incuriosito
🔫 Un killer per la brutta reputazione. Doveste mai dovervi trovare a rimuovere del contenuto sul vostro conto da Internet, Linkiller è l’azienda che fa per voi. Fondata dall’ex chitarrista dei Lunapop (si, veramente!) si occupa di aiutare le persone a rimuovere dalla rete, sfruttando il diritto all’oblio, link, foto o video. Bella idea!
Anche per oggi è tutto! Grazie per aver dedicato il tuo tempo al #FridayRecap! Hai trovato interessante questa rubrica? Lascia qualche applauso 👏👏👏👏👏 (su Medium) o un 👍 (Su LinkedIn).
Se hai ancora voglia di leggere, qui troverai tutti i miei articoli 😉
메타데이터
- post_id
- 46bbd7eb5584
- slug
- fridayrecap-23-25-29-marzo-46bbd7eb5584
- url
- https://medium.com/@alessiobonetti/fridayrecap-23-25-29-marzo-46bbd7eb5584
- canonical_url
- https://medium.com/@alessiobonetti/fridayrecap-23-25-29-marzo-46bbd7eb5584
- author_url
- https://medium.com/@alessiobonetti
- status
- ok
- fetched_at
- 2026-08-07 16:40:31