Securitize 上市當天把自己股票上鏈,真正改變的是什麼?
從 Tokenized Stock 到被拆解的 Term Sheet
Securitize 上市當天把自己股票上鏈,真正改變的是什麼?
從 Tokenized Stock 到被拆解的 Term Sheet
過去幾週,市場一直在討論 tokenized stocks。
Robinhood、Kraken、Bybit、KuCoin、Bitget、Ondo、xStocks、Hyperliquid 都在用不同方式切入代幣化股票市場。
但我認為,真正值得關注的案例不是單純提供美股價格曝險的 tokenized stocks。
而是 Securitize。
因為 Securitize 做了一件非常有象徵性的事:
它在 NYSE 上市當天,同步把自己的股票上鏈。
這不是一個 offshore wrapper。
不是 synthetic exposure。
也不是單純追蹤股價的合約。
而是 Securitize 自己的普通股,在上市第一天就以 tokenized form 出現,並透過受監管的基礎設施讓合格投資人持有。
這件事的意義不只是:
「又有一家公司把股票 tokenized。」
真正重要的是:
如果一家上市公司可以在公開市場上市的同一天,讓自己的股票以 tokenized form 存在,那麼未來公司募資、股權登記、投資人關係、二級市場流動性,甚至 VC term sheet 的角色,都可能被重新設計。
Securitize 做了什麼?
Securitize 是一家專注於 tokenized securities 和 RWA 基礎設施的公司。
它不是突然追逐市場熱點。
它本來的業務,就是說服企業、基金與資產管理公司把證券和金融資產搬上鏈。
所以它這次上市後,把自己的股票上鏈,其實是一種非常直接的市場訊號:
如果你要賣 tokenization infrastructure,你最好自己先使用它。
Securitize 透過與 Cantor Equity Partners II 的 SPAC 合併完成上市,並在 NYSE 以 SECZ 作為 ticker 交易。
同一天,Securitize 也宣布將自己的 common stock 以 tokenized form 帶到鏈上。
根據官方說法,tokenized SECZ 不是另一個 share class。
它代表的是同一個在 NYSE 交易的普通股,只是 ownership 的形式被 tokenized。
這很重要。
因為它跟市場上很多 tokenized stock 產品不一樣。
很多 tokenized stocks 本質上是 wrapper、SPV claim、synthetic exposure 或 derivative contract。
但 Securitize 強調:
SECZ tokenized shares 不是 synthetic token。
不是 offshore wrapper。
而是 issuer-sponsored tokenization of the same common stock trading on the NYSE。
這就是這個案例最值得寫的地方。
Tokenized Stock 的三種路線
要理解 Securitize 的意義,必須先理解 tokenized stocks 其實不是單一產品。
市場上至少有三種不同結構。

第一種:Issuer-backed ownership
這是最接近真正股票上鏈的形式。
公司本身或其合規基礎設施,直接讓股票 ownership 在鏈上被記錄。
這類 token 不只是追蹤股價,而是代表真正股權。
Securitize 的 SECZ 就是這個方向。
Securitize 把自己的普通股 tokenized,並讓它在 Solana 與 Avalanche 上出現。
這跟 xStocks 或 Robinhood stock tokens 最大不同在於:
它不是別人包裝 Securitize 股票。
而是 Securitize 自己主導自己的股票 tokenization。
這代表 issuer 站在中心。
不是交易所站在中心。
不是 offshore SPV 站在中心。
不是 perpetual market 站在中心。
這也是我認為 Securitize 案例比一般 tokenized stocks 更重要的原因。
它不是在問:
「投資人可不可以買到美股價格曝險?」
而是在問:
「公司自己的股權登記、轉讓和持有形式,能不能被 tokenized?」
這是更深層的市場結構問題。
第二種:Wrapper / SPV-backed token
第二種模式,是由 SPV、custodian 或發行實體持有底層股票,再發行對應 token。
這類產品可能提供投資人對 Apple、Tesla、Nvidia 或 ETF 的經濟曝險。
但 token holder 不一定是底層公司的登記股東。
比較典型的案例包括:
- xStocks by Backed
- Ondo Global Markets
- Robinhood stock tokens
這種模式的優點是容易規模化。
它可以快速把大量美股或 ETF 包裝成 token,並分銷到交易所、錢包或 DeFi 生態。
但它的核心問題是:
投資人買到的是什麼?
是股票?
是對 SPV 的 claim?
是價格曝險?
還是某種合約權利?
這些差異非常大。
所以這類產品適合用來擴大 access 和 liquidity,但它未必等同真正股票 ownership 上鏈。
第三種:Synthetic exposure
第三種模式,是完全沒有底層股票的合成曝險。
例如 perpetual futures、pre-IPO perps、oracle-based synthetic market。
這類產品通常不持有底層股票。
它只是透過價格 oracle、funding rate、保證金與交易機制,讓投資人交易某個資產的價格變動。
Hyperliquid 的 HIP-3 以及 TradeXYZ 這類產品,就是比較接近這個方向。
這種模式的優勢是速度快、彈性高、交易效率強。
但它本質上更接近 trading product,而不是 ownership product。
沒有 underlying share。
沒有 voting rights。
沒有 dividends。
沒有真正股東身份。
它提供的是 price exposure,而不是 equity ownership。
為什麼 Securitize 案例特別重要?
因為 Securitize 不是在做第二種或第三種。
它是在示範第一種:
公司自己的股票,可以在上市第一天以 tokenized form 存在。
這讓 tokenized stocks 的討論從:
「交易所能不能提供美股曝險?」
升級成:
「公司本身能不能把股權結構帶到鏈上?」
這個差異非常大。
如果只是 wrapper 或 synthetic exposure,主角是交易平台。
但如果是 issuer-sponsored tokenization,主角變成公司本身。
這會改變很多事情:
- 股東登記
- 二級市場轉讓
- 投資人關係
- 公司行動
- 股息處理
- 投票權管理
- 轉讓限制
- 合規流程
- Cap table 管理
換句話說,tokenization 不再只是交易功能。
它開始碰到公司股權制度本身。
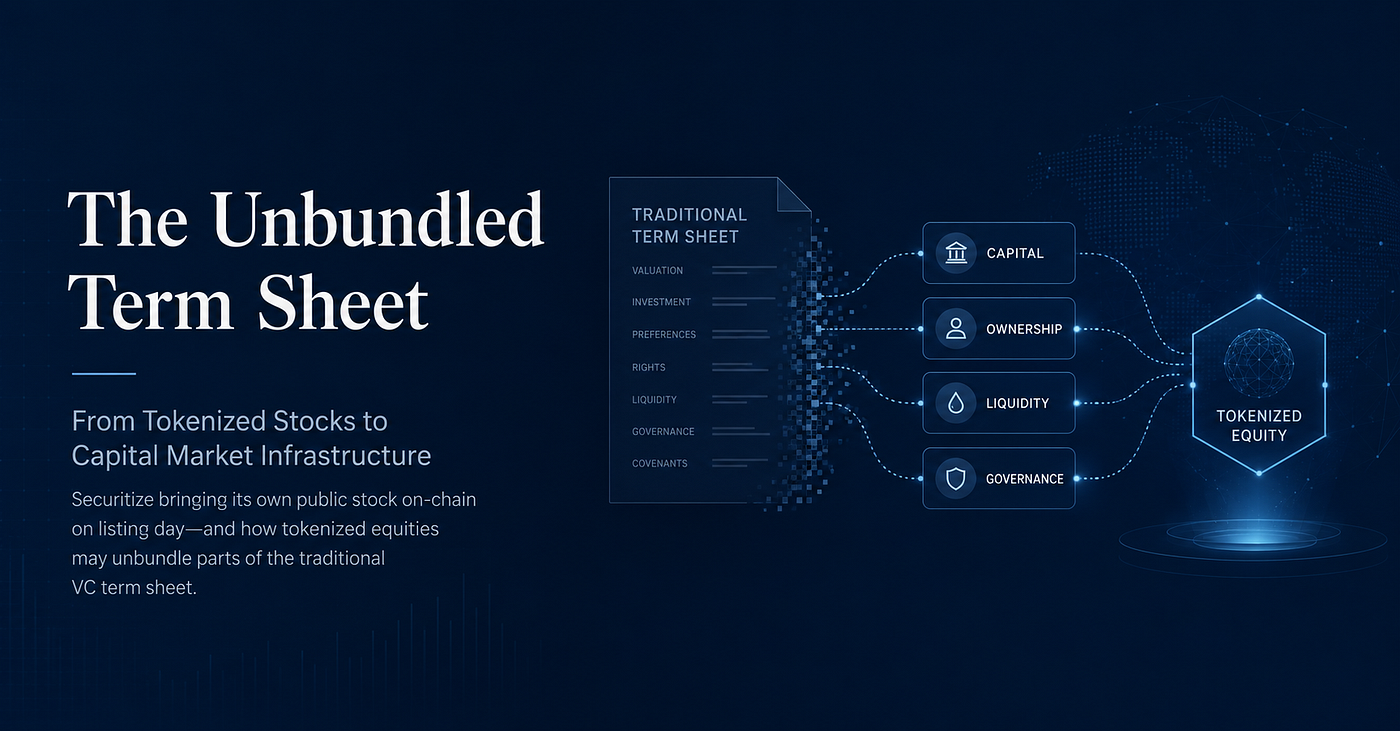
Term Sheet 原本是一個「打包產品」
Token Dispatch 那篇文章提出一個很有意思的觀點:
VC 的 term sheet 其實不只是錢。
它是一個 bundled product。
一份 term sheet 通常包含幾個東西:
第一,資本。
VC 提供公司成長所需資金。
第二,價格。
Lead investor 幫公司定價,讓市場知道這家公司值多少。
第三,背書。
知名投資人出現在 cap table 上,代表一種市場信號。
第四,網絡與資源。
VC 介紹客戶、人才、下一輪投資人、合作夥伴。
第五,後續資金。
VC 可能在下一輪繼續投資,給公司更多成長確定性。
第六,治理。
VC 取得董事席位、information rights、protective provisions、轉讓限制等。
這些東西原本被綁在一起。
創辦人拿了 VC 的錢,也同時接受 VC 的定價、治理、背書與資源。
這就是傳統 term sheet 的「套裝服務」。

Tokenization 會拆掉哪一部分?
Tokenized stocks 不能取代 VC 的所有角色。
但它會開始拆掉 term sheet 裡面比較機械化的部分。
例如:
- ownership record
- transfer restrictions
- secondary liquidity
- vesting schedule
- price discovery
- investor access
- cap table automation
這些東西本來需要律師、基金、託管人、轉讓代理、券商和中介機構共同完成。
但如果股權本身可以在鏈上被記錄、轉讓和執行部分規則,那麼這些功能就可能被軟體、智能合約、tokenization agent、transfer agent infrastructure 和市場機制重新分工。
這就是「unbundled term sheet」的意思。
不是 VC 不再重要。
而是 VC 原本打包提供的部分服務,可能會被拆成不同模組。
哪些東西會被拆出來?
我認為會先被拆出來的是三個部分。
第一,股權登記
Securitize 這次最重要的地方,就是讓 ownership 可以被 tokenized。
這意味著 tokenization 不只是「交易」,而是「登記」。
如果公司股權可以用 blockchain-native 的方式記錄,transfer agent 的角色就會變得更重要。
這也是為什麼 NYSE 與 Securitize 的合作值得注意。
NYSE 不是只在做 crypto experiment。
它是在探索下一代 tokenized securities market structure。
而 Securitize 的角色,不只是發 token。
而是作為 digital transfer agent infrastructure 的一部分。
第二,二級市場流動性
傳統私募股權最大的問題之一,是缺乏流動性。
員工、天使投資人、早期股東,通常要等很久才能退出。
如果 tokenized equity 的合法轉讓機制成熟,二級市場可能會更早形成。
這不代表所有早期公司都能立刻自由交易。
但對成熟公司、pre-IPO 公司,或資訊披露比較充分的公司來說,市場會更容易形成價格。
這會削弱 VC 在 price discovery 上的壟斷角色。
以前公司價格主要由 lead investor 決定。
未來某些資產可能會有更連續的市場價格。
第三,治理與執行
Term sheet 裡有很多治理條款。
例如 vesting、轉讓限制、投票權、資訊權、優先權等。
這些東西過去大多靠法律文件和人工執行。
未來部分機械化規則可能被 tokenized infrastructure 或 smart contracts 協助執行。
例如:
- vesting release
- transfer lockup
- investor eligibility
- whitelist
- dividend distribution
- proxy voting
- corporate action tracking
這不代表法律消失。
反而相反。
法律會變得更重要。
但法律條款的執行方式,可能會更軟體化。
但 VC 不會消失
這裡我反而不會過度樂觀。
Tokenization 可以拆掉 term sheet 裡的 mechanics。
但它不能完全取代 judgment。
早期公司最大的問題不是沒有 token。
而是市場不知道該怎麼定價。
Securitize 可以 tokenized 自己的股票,是因為它已經是成熟公司。
它有 audited financials。
有 disclosed cash flows。
有超過數十億美元的 tokenized assets track record。
市場有足夠資料去理解它。
但一家 Series A startup 不一樣。
早期公司很多時候只有:
- 創辦人
- 團隊
- 願景
- 技術假設
- 初步 traction
- 未驗證市場
這時候 tokenization 不能直接解決定價問題。
市場需要有人做判斷。
需要有人做 curation。
需要有人願意把名字放在 cap table 上,告訴市場:
「這家公司值得下注。」
這就是 VC 還會存在的原因。
Tokenization 會改變 VC 的角色
我的觀察是:
Tokenization 不會殺死 VC。
但它會改變 VC 的工作內容。
過去 VC 賣的是一整包:
資本 + 定價 + 背書 + 治理 + 網絡 + 後續資金。
未來這包東西可能會被拆開。
資本可能來自更廣泛的市場。
定價可能部分由二級市場提供。
Cap table 管理可能由平台處理。
Vesting 和轉讓限制可能由軟體輔助。
Secondary liquidity 可能由 regulated tokenized venues 提供。
但 curation、judgment、network、reputation 仍然稀缺。
所以 VC 不會消失。
但單純靠資本和通道優勢的 VC,價值會下降。
真正有價值的 VC,會更像:
- curator
- market signal
- strategic advisor
- talent connector
- governance partner
- next-round catalyst
這跟音樂產業很像。
Streaming 拆掉了唱片公司的分銷壟斷。
但沒有消滅真正懂選人、包裝、推廣與資源整合的唱片公司。
Tokenization 也可能對 VC 產生類似效果。
這對創辦人代表什麼?
如果這個趨勢成立,創辦人未來在募資時會有更多選擇。
以前創辦人要問:
「我要找哪一個基金領投?」
未來可能會問:
「哪些功能我需要 VC 提供?」
例如:
我需要誰提供定價?
誰提供治理?
誰提供客戶資源?
誰提供後續資金?
誰提供二級市場流動性?
誰幫我設計 tokenized equity infrastructure?
誰幫我處理合規與股東登記?
創辦人不一定需要同一個投資人提供所有東西。
這就是 term sheet unbundling 的真正意義。
創辦人可以開始拆解:
哪些事情交給市場?
哪些事情交給平台?
哪些事情交給律師與合規機構?
哪些事情仍然需要人的判斷與信任?
為什麼這跟 RWA 很重要?
很多人談 RWA,只會談:
- 美債上鏈
- 基金上鏈
- 股票上鏈
- 房地產上鏈
但我認為更重要的是:
當資產上鏈,資產背後的市場結構也會開始改變。
如果只是把股票包成 token,那只是產品變了。
但如果公司股權登記、二級市場、投資人權利、轉讓限制、投票、股息、治理與募資流程都開始被重新設計,那就是市場結構變了。
Securitize 這次上市當天同步把股票上鏈,真正重要的不是 token 本身。
而是它把 tokenized securities 從「交易所產品」推向「公司金融基礎設施」。
這是更大的變化。
我的觀點
Securitize 的 SECZ tokenization,不只是 tokenized stock 的新聞。
它是對市場提出一個問題:
如果一家上市公司可以在 Day 1 就讓自己的股票上鏈,那麼未來公司募資還需要完全依賴傳統 term sheet 嗎?
我的答案是:
不會完全取代。
但一定會拆解。
Tokenization 會先拆掉 term sheet 中最機械化的部分:
- ownership record
- transfer
- vesting
- secondary liquidity
- investor eligibility
- corporate action execution
但它不會馬上拆掉最稀缺的部分:
- judgment
- trust
- reputation
- network
- governance wisdom
所以未來的市場不會是:
VC vs Tokenization。
更可能是:
VC + Tokenization。
好的投資人會用 tokenization 增強自己的能力。
普通的中介會被軟體與市場取代。
Securitize 這個案例提醒我們:
RWA 的下一階段,不只是資產上鏈。
而是資本市場的基礎設施開始被拆解、重組,再重新打包。
這才是真正值得關注的地方。
當股票可以成為 token,term sheet 也可能不再只是 PDF。
它會變成一套可以被市場、軟體、法律和人共同執行的金融基礎設施。
References
這篇主要參考 Token Dispatch 的 The Unbundled Term Sheet,其中指出 Securitize 在 2026 年 7 月 2 日 NYSE 上市當天,同步讓同一檔股票在 Solana 與 Avalanche 上以 token form 出現,並強調這不是 wrapper,而是 ownership recorded on blockchain;該文也提出 term sheet 原本打包 capital、price、curation、follow-on 與 governance,tokenized stocks 可能拆解其中部分機械性功能。
Securitize 官方新聞稿指出,SECZ 在 NYSE 交易的同一天,合格美國投資人可透過 Securitize regulated platform 取得 tokenized SECZ;Securitize 也強調 SECZ 不是 synthetic token 或 offshore wrapper,而是 issuer-sponsored tokenization of the same common stock trading on NYSE,並會先在 Avalanche 與 Solana 上推出。
NYSE 與 Securitize 的合作公告指出,Securitize 會作為首個 digital transfer agent,協助 NYSE 相關 tokenized securities platform 支援 corporate 或 ETF issuers 發行 blockchain-native securities;公告也特別提到 transfer agent infrastructure 對 ownership records、corporate actions 與 traditional market standards 的重要性。
WSJ 報導 Securitize 與 Computershare 合作,讓使用 Computershare 作為 transfer agent 的公司可以同時發行 traditional shares 與 blockchain digital tokens;報導也指出 transfer agents 負責投資人記錄、股息支付與年度報告等 Wall Street 背後基礎設施。
Securitize 與 Cantor Equity Partners II 的 business combination 預計帶來約 4 億美元 gross proceeds,並讓合併後公司於 2026 年 7 月 2 日在 NYSE 以 SECZ 開始交易。
메타데이터
- post_id
- 65d4a0c0ed9c
- slug
- securitize-上市當天把自己股票上鏈-真正改變的是什麼-65d4a0c0ed9c
- url
- https://medium.com/my-blockchain-development-daily-journey/securitize-%E4%B8%8A%E5%B8%82%E7%95%B6%E5%A4%A9%E6%8A%8A%E8%87%AA%E5%B7%B1%E8%82%A1%E7%A5%A8%E4%B8%8A%E9%8F%88-%E7%9C%9F%E6%AD%A3%E6%94%B9%E8%AE%8A%E7%9A%84%E6%98%AF%E4%BB%80%E9%BA%BC-65d4a0c0ed9c
- canonical_url
- https://medium.com/my-blockchain-development-daily-journey/securitize-%E4%B8%8A%E5%B8%82%E7%95%B6%E5%A4%A9%E6%8A%8A%E8%87%AA%E5%B7%B1%E8%82%A1%E7%A5%A8%E4%B8%8A%E9%8F%88-%E7%9C%9F%E6%AD%A3%E6%94%B9%E8%AE%8A%E7%9A%84%E6%98%AF%E4%BB%80%E9%BA%BC-65d4a0c0ed9c
- author_url
- https://medium.com/@hukenneth
- status
- ok
- fetched_at
- 2026-08-03 18:51:10


