Um mundo sem margem para ingenuidade.
2026, primeiro semestre: o mundo entre o susto, o cálculo e a fadiga
Um mundo sem margem para ingenuidade.
2026, primeiro semestre: o mundo entre o susto, o cálculo e a fadiga
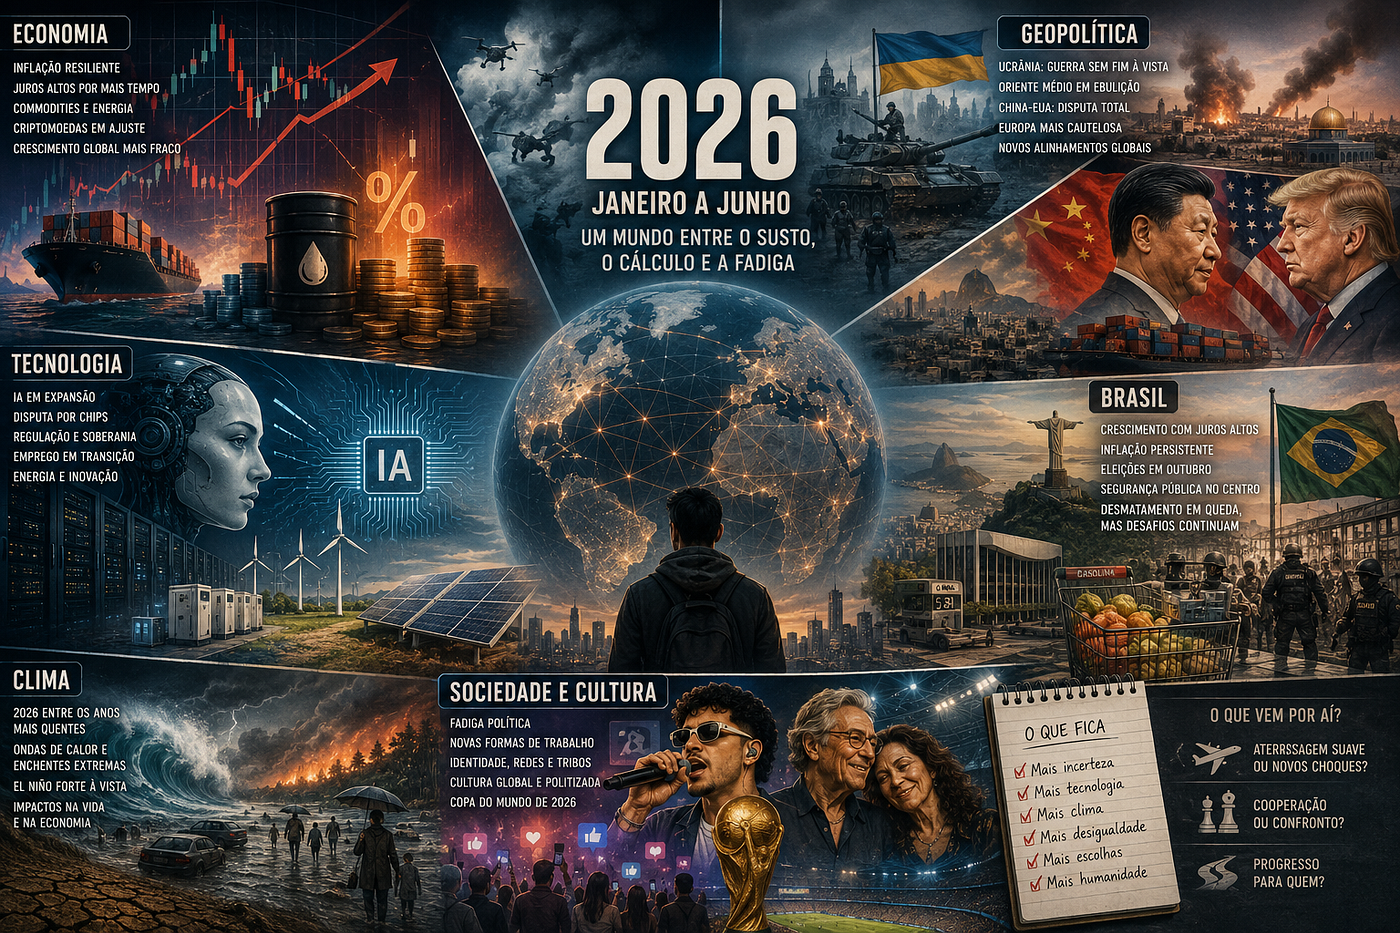
Janeiro a 15 de junho de 2026 não formaram apenas um semestre. Formaram um teste de resistência. A economia global entrou no ano tentando vender a narrativa de uma aterrissagem administrável: inflação menos agressiva, juros em queda gradual, inteligência artificial como promessa de produtividade, mercados acostumados a operar no limite do risco. Mas a realidade, sempre menos obediente que os relatórios, impôs outra cadência. A guerra no Oriente Médio reacendeu o velho fantasma energético; a Ucrânia seguiu como ferida aberta da ordem europeia; a China voltou ao centro do tabuleiro com indústria, tecnologia e excesso de capacidade; e a inteligência artificial deixou de ser apenas encantamento de laboratório para virar tema de emprego, soberania, regulação, espionagem e poder militar.
A tese do semestre é simples e dura: 2026 mostrou que o mundo não está desglobalizando; está se reorganizando em blocos de dependência mais nervosos, mais caros e mais desconfiados. A globalização não morreu. Apenas perdeu a inocência. O petróleo continua decidindo inflação. Chips continuam decidindo soberania. Dados continuam decidindo poder. Juros continuam decidindo quem respira e quem afunda. No Brasil, a velha coreografia entre crescimento, inflação, eleição, crédito caro, consumo das famílias e tensão fiscal voltou ao palco com figurino novo, mas roteiro conhecido.
O semestre também revelou uma fadiga política difusa. Não a fadiga teatral das redes, feita de indignação diária e memória curta, mas uma fadiga estrutural: sociedades cansadas de preços altos, guerras longas, promessas tecnológicas grandiosas e instituições que parecem correr atrás do prejuízo. A novidade é que esse cansaço agora convive com uma máquina de aceleração permanente. A IA acelera empresas, governos e golpes. O clima acelera extremos. Os mercados aceleram euforia e pânico. A política acelera antagonismos.
O resultado é um período de contrastes. O FMI ainda via crescimento global de 3,1% em 2026 no cenário-base de conflito limitado, enquanto o Banco Mundial trabalhava com projeção mais fraca, de 2,5%, justamente pelo choque de energia, inflação e incerteza comercial. Não é uma diferença técnica irrelevante. É o retrato de um mundo em que o número final depende menos da planilha e mais da duração da próxima crise.
Economia global: o fim da anestesia dos juros baixos
O primeiro semestre confirmou uma verdade que muitos governos tentaram adiar: a inflação pós-pandemia não foi apenas um soluço estatístico. Ela virou um regime de vigilância permanente. A economia global passou os últimos anos convivendo com três camadas de pressão: cadeias produtivas redesenhadas depois da Covid, guerra na Europa e competição geoeconômica entre Estados Unidos e China. Em 2026, o Oriente Médio recolocou energia no centro da equação.
Em janeiro, o FMI projetava crescimento global de 3,3% para 2026. Em abril, com a guerra no Oriente Médio já afetando commodities, inflação esperada e condições financeiras, a projeção caiu para 3,1%. A inflação global, que deveria seguir trajetória de alívio, voltou a mostrar resistência. O Banco Mundial foi ainda mais severo: projetou desaceleração para 2,5% em 2026, antes de eventual recuperação em 2027 e 2028, condicionada à normalização do comércio e das cadeias de energia.
O ponto central não foi apenas o preço do petróleo. Foi a volta da percepção de que energia é infraestrutura política. A interrupção no Estreito de Hormuz, seguida pelo anúncio de um entendimento entre Estados Unidos e Irã para encerrar hostilidades e reabrir a rota, produziu alívio imediato nos mercados: o Brent caiu para a casa de US$ 83 por barril em meados de junho, depois de semanas de tensão, e bancos como o Citi reduziram projeções para o terceiro e quarto trimestres. Mas o próprio alívio revelou a fragilidade do sistema. Se uma rota marítima muda o humor de inflação, juros e bolsas em três continentes, é porque a economia global segue operando com nervos expostos.
Nos Estados Unidos, o Federal Reserve chegou a junho pressionado por uma inflação ainda acima da meta e por uma economia que não enfraquecia o suficiente para justificar afrouxamento monetário. Pesquisa da Reuters mostrou maioria de economistas esperando manutenção dos juros em 3,50% a 3,75% pelo restante de 2026, com o PCE em 3,8% em abril e núcleo de inflação em 2,9%. O mercado imobiliário americano, termômetro sensível da vida real, mostrou desgaste: o índice de confiança das construtoras caiu para 35 em junho, 14º mês seguido abaixo de 40, pressionado por hipotecas caras, materiais mais caros e dificuldade de acesso à moradia.
Na Europa, o Banco Central Europeu fez o movimento que ninguém gostaria de fazer em economia fraca: elevou juros para tentar conter inflação de energia antes que ela contaminasse salários, contratos e expectativas. A decisão de junho foi descrita como a primeira alta desde 2023, acompanhada de revisão da projeção de inflação da zona do euro para 3,0% em 2026 e 2,3% em 2027. Não é apenas monetarismo de manual. É o medo europeu de reviver sua vulnerabilidade histórica: crescimento baixo, energia cara e dependência estratégica.
A China, enquanto isso, atravessou o semestre como potência em reconfiguração. O país segue lidando com o peso do setor imobiliário, mas preserva capacidade industrial e instrumentos de política econômica que incomodam Washington e Bruxelas. O debate no G7 sobre “desequilíbrios globais” tinha endereço claro: excesso de produção chinesa, consumo americano alto demais e subinvestimento europeu. A disputa não é mais apenas por exportações; é por quem controlará as cadeias de valor de carros elétricos, baterias, painéis solares, chips, IA e minerais críticos.
As criptomoedas, depois da institucionalização acelerada por ETFs, stablecoins e entrada de grandes gestoras, viveram um semestre menos messiânico. O Bitcoin caiu para a casa de US$ 61 mil em junho, após ter atingido pico de US$ 126 mil em 2025, em meio a inflação persistente, menor expectativa de cortes de juros e competição por capital com grandes ofertas públicas de tecnologia. Ao mesmo tempo, a infraestrutura regulada de stablecoins avançou: o Tesouro dos EUA propôs regras para implementar o GENIUS Act, tratando emissores autorizados como instituições sujeitas a obrigações antilavagem e sanções. A criptoeconomia, em suma, deixou de ser faroeste romântico para virar encanamento financeiro supervisionado. Menos poesia libertária, mais compliance.
Brasil: crescimento com juros altos e eleição no retrovisor
O Brasil entrou em 2026 no modo clássico: crescimento melhor que o esperado, inflação incomodando, juros ainda brutalmente altos e política olhando para outubro. O PIB cresceu 1,1% no primeiro trimestre frente ao trimestre anterior, segundo o IBGE, com alta de 1,8% em relação ao mesmo período de 2025. Consumo das famílias avançou 1,0%; Formação Bruta de Capital Fixo, 3,5%; agropecuária, 2,0%; indústria, 1,0%; serviços, 0,5%. Foi um resultado importante, sobretudo depois de um segundo semestre fraco em 2025.
Mas o crescimento brasileiro veio com uma pergunta incômoda: quanto dele é vigor estrutural e quanto é impulso de renda, gasto e estímulo fiscal? A Reuters apontou que o consumo foi sustentado por medidas como ampliação de isenção de imposto de renda, reajustes reais do salário mínimo e benefícios vinculados. Isso ajuda a economia, melhora a vida de curto prazo, mas também complica o trabalho do Banco Central quando a inflação insiste em ficar acima da meta.
Em maio, o IPCA acumulado em 12 meses chegou a 4,72%, rompendo o teto da meta de inflação de 3% com tolerância de 1,5 ponto percentual. Alimentos e bebidas subiram 1,33% no mês, enquanto transportes recuaram 0,46%. A inflação mensal foi de 0,58%, acima do esperado por economistas consultados pela Reuters. O dado saiu poucos dias antes da reunião do Copom de 16 e 17 de junho, depois de o Banco Central já ter reduzido a Selic em duas etapas no ano, de 15% para 14,5%.
Esse é o dilema brasileiro em estado puro. Juros altos estrangulam crédito, investimento e famílias endividadas. Mas inflação de alimentos destrói a vida do trabalhador antes de aparecer bonita em gráfico. Quando arroz, leite, carne, café, aluguel e transporte sobem, o debate macroeconômico desce da Faria Lima para a cozinha. No Brasil, a cozinha vota.
A política, naturalmente, já contaminou a leitura econômica. O TSE aprovou em março o calendário eleitoral de 2026; mais de 150 milhões de eleitores devem ir às urnas em outubro para escolher presidente, governadores, senadores e deputados. Pesquisa divulgada pela Reuters em junho indicou Lula ampliando vantagem sobre o senador Flávio Bolsonaro em cenário presidencial, mas junho ainda é cedo demais para tratar pesquisa como destino. Em ano eleitoral brasileiro, cenário é fotografia tirada com a câmera tremendo.
Na segurança pública, o tema deixou de ser pauta periférica e entrou como eixo eleitoral. O governo federal apresentou em maio um plano voltado a combater o crime organizado por suas finanças, tráfico de armas e controle de prisões, em contexto de preocupação crescente com facções como PCC e Comando Vermelho. O Atlas da Violência 2026, divulgado no fim de maio, registrou redução de homicídios, mas a percepção social de insegurança continua sendo alimentada por crimes patrimoniais, domínio territorial, violência contra mulheres e a expansão econômica das organizações criminosas.
Na saúde, a dengue apresentou melhora em relação ao desastre recente: de janeiro a 11 de abril, o Brasil notificou 227,5 mil casos prováveis, contra 916,4 mil no mesmo período de 2025. Ainda assim, em junho, a suspensão temporária e preventiva da vacina do Butantan após mortes e reações adversas graves colocou a comunicação pública sob tensão: o desafio não é apenas produzir vacina, mas preservar confiança social em um ambiente saturado por boatos, medo e oportunismo político.
No meio ambiente, houve um dado relevante e politicamente valioso: alertas de desmatamento na Amazônia somaram 2.189 km² entre agosto de 2025 e maio de 2026, queda de 37,5% sobre o ciclo anterior, o menor valor da série histórica iniciada em 2016 para o período. No Cerrado, os alertas chegaram a 4.208 km², queda de 8,2%. O MapBiomas também apontou que o desmatamento brasileiro ficou abaixo de 1 milhão de hectares em 2025, embora Cerrado e Amazônia tenham respondido juntos por mais de 84% da área desmatada. A melhora existe; o problema também.
Geopolítica: guerras longas, acordos curtos e impérios nervosos
A guerra da Ucrânia entrou no quinto ano como conflito de atrito e laboratório de uma nova guerra industrial. Drones, mísseis, ataques a infraestrutura energética, guerra eletrônica, produção de munição e diplomacia intermitente substituíram a ilusão inicial de resolução rápida. Em junho, Zelenskiy discutiu com Donald Trump esforços para encerrar a guerra, enquanto líderes europeus manifestavam apoio a conversas entre Ucrânia e Rússia para tentar construir um cessar-fogo. Moscou, por sua vez, afirmou seguir comprometida com propostas americanas, mas rejeitou o que chamou de ultimatos europeus.
O movimento mais simbólico do semestre, porém, foi europeu: a Ucrânia iniciou formalmente a primeira fase das negociações de adesão à União Europeia, com foco no bloco de “fundamentos” - Judiciário, compras públicas, instituições democráticas. A entrada na UE ainda será longa, técnica e politicamente difícil. Mas o gesto importa. É a Ucrânia tentando transformar sobrevivência militar em destino institucional.
No Oriente Médio, o semestre foi mais instável. A guerra envolvendo Estados Unidos, Israel e Irã pressionou energia, comércio e mercados por mais de três meses, até o anúncio de um memorando de entendimento para cessar hostilidades e reabrir o Estreito de Hormuz. O acordo, ainda cercado de lacunas sobre programa nuclear, sanções e mísseis, produziu alívio financeiro imediato, mas não resolveu o problema estrutural: o Irã saiu politicamente vivo; Israel ficou fora dos termos centrais; monarquias do Golfo recalibraram sua confiança na proteção americana; e Washington descobriu, mais uma vez, que superioridade militar não é sinônimo automático de solução política.
Gaza e Líbano permaneceram como peças de um tabuleiro maior, em que guerra local, rivalidade regional e cálculo de grandes potências se sobrepõem. O acordo entre Israel e Líbano para implementar cessar-fogo, anunciado no início de junho pela administração americana, foi visto como peça auxiliar para uma descompressão mais ampla envolvendo Teerã. A lógica do Oriente Médio em 2026 foi esta: cada frente de combate virou moeda de troca em outra mesa.
O G7 de Évian-les-Bains, em junho, cristalizou essa multiplicidade de crises. Na agenda: Ucrânia, Irã, desequilíbrios econômicos globais, China, IA, dívida de países em desenvolvimento e proteção de crianças online. Brasil, Índia, Coreia do Sul e Quênia participaram como convidados. O G7 continua sendo clube de ricos, mas já não consegue fingir que decide sozinho. Precisa convidar o mundo que cresceu fora da sua mesa.
A relação Estados Unidos-China seguiu como eixo silencioso de quase tudo. Tarifas, chips, Taiwan, mar do Sul da China, minerais críticos e IA formam uma única gramática de poder. Washington busca preservar liderança tecnológica e militar; Pequim tenta reduzir vulnerabilidades externas e exportar excesso de capacidade; Europa reclama, mas ainda depende; países médios tentam tirar vantagem sem virar satélite. O século XXI não está formando uma nova Guerra Fria idêntica à anterior. Está formando algo mais confuso: interdependência econômica com hostilidade estratégica.
Tecnologia: a IA saiu do palco e entrou no RH, no Estado e na guerra
O primeiro semestre de 2026 foi o período em que a inteligência artificial perdeu parte do verniz mágico e entrou na fase adulta, isto é, na fase dos conflitos: emprego, regulação, soberania, segurança nacional e infraestrutura.
No mercado de trabalho, a pergunta deixou de ser “a IA vai substituir empregos?” e passou a ser “quais tarefas, setores e trajetórias de carreira serão comprimidos primeiro?”. O FMI publicou estudo mostrando que cerca de uma em cada dez vagas em economias avançadas já exige ao menos uma habilidade nova, muitas vezes ligada a TI e IA, com efeitos positivos sobre salários e emprego para alguns grupos, mas também aprofundamento de polarização. A OIT, por sua vez, alertou que a adoção de IA pode elevar produtividade, mas amplia incertezas para empresas e trabalhadores dependendo da forma de governança.
Os casos corporativos começaram a dar carne à abstração. O Standard Chartered anunciou corte de mais de 7 mil postos ao longo de quatro anos, associado à adoção de IA em atividades de back-office. Na Índia, a TCS sinalizou a meta de ter tantos agentes de IA quanto empregados humanos, sem anunciar demissões em massa, mas indicando redução do ritmo de contratação. Na China, empresas passaram a adotar demissões silenciosas enquanto o governo promove a iniciativa “AI Plus”, com metas de integração de IA em setores-chave. A expressão “ansiedade de IA” deixou de ser meme de LinkedIn para virar sintoma de classe média.
A regulação também avançou. A União Europeia se aproximou da plena aplicabilidade do AI Act, prevista para 2 de agosto de 2026, com exceções já em vigor e exigência de sandboxes regulatórios nacionais até a mesma data. O modelo europeu tenta transformar IA em produto auditável, com obrigações por nível de risco. O modelo americano, mais fragmentado, oscilou entre inovação, segurança nacional, lobby empresarial e disputa entre legislação federal e leis estaduais. A China trata IA como infraestrutura estratégica. Três vocabulários usam as mesmas palavras — segurança, risco, inovação — mas não querem dizer exatamente a mesma coisa.
O caso Anthropic, em junho, expôs o grau de militarização do tema. O Departamento de Comércio dos EUA ordenou restrições de acesso global a modelos avançados da empresa por temor de uso por serviços de inteligência estrangeiros, incluindo China e Rússia. A controvérsia revelou uma nova fronteira: modelos de IA como tecnologia exportável, controlável e potencialmente embargável. Não é apenas software. É capacidade cognitiva industrializada.
No hardware, a disputa seguiu feroz. A Nvidia anunciou o chip RTX Spark para levar IA avançada a computadores pessoais, tentando deslocar parte da inferência da nuvem para dispositivos locais. Google, Samsung, TSMC, MediaTek e Intel apareceram no tabuleiro da próxima geração de chips de IA, com o Google buscando diversificar fabricação de componentes. A mensagem é clara: a IA não mora apenas no algoritmo; mora em energia, semicondutores, litografia, memória, data centers e logística. Quem controla o chão de fábrica controla parte do céu digital.
Na energia, a inovação seguiu menos espetacular para o público, mas decisiva. A Agência Internacional de Energia identificou mais de 150 destaques de inovação em 2025, com avanços em ar-condicionado de estado sólido, solar de perovskita, fusão, baterias de sódio e geotermia de nova geração. O primeiro semestre de 2026 mostrou que a transição energética não é uma marcha lírica rumo ao verde. É uma corrida industrial pesada, cara, mineral-intensiva e geopolítica.
Clima: a exceção virou calendário
O clima foi o tema que mais dispensou metáfora. Janeiro de 2026 foi o quinto janeiro mais quente já registrado globalmente, 1,47°C acima da média pré-industrial. Fevereiro também foi o quinto fevereiro mais quente, 1,49°C acima do nível pré-industrial. Março foi o quarto março mais quente, 1,48°C acima da referência pré-industrial, com temperatura da superfície do mar novamente próxima de recordes e extensão do gelo marinho do Ártico em nível mínimo para março. Maio foi o segundo maio mais quente já registrado, com temperaturas do ar e da superfície do mar próximas de recordes.
A Europa viveu ondas de calor precoces. Em maio, França, Reino Unido, Alemanha e outras regiões enfrentaram temperaturas 10°C a 15°C acima do normal em alguns pontos. Em junho, nova massa de ar saariano elevou temperaturas da Península Ibérica à Europa central e oriental, com previsão de meados de 30°C em países como Alemanha, Itália e Tchéquia, valores 9°C a 13°C acima da média de 1991–2020. A França se preparou para marcas acima de 40°C no sul e até 39°C em Paris por volta de 20 de junho.
Nos Estados Unidos, Nova York enfrentou enchentes repentinas em maio, com cerca de 50 mm de chuva em apenas 20 minutos em partes do Brooklyn e Queens, volume suficiente para sobrecarregar infraestrutura urbana projetada para outro clima. Essa é uma das chaves do problema: não basta dizer que choveu muito ou fez calor. Cidades, redes elétricas, sistemas de drenagem, hospitais, escolas, lavouras e seguros foram desenhados para um passado estatístico que está morrendo.
A Organização Meteorológica Mundial alertou em junho para o desenvolvimento de um possível El Niño forte, capaz de elevar temperaturas globais e intensificar secas, chuvas extremas, ondas de calor e atividade de furacões em regiões como América do Sul, Estados Unidos, Sul da Ásia, América Central, Indonésia e Austrália. O clima, portanto, entrou no semestre não como pauta ambiental isolada, mas como força inflacionária, sanitária, agrícola, migratória e fiscal.
No Brasil, a redução do desmatamento é relevante, mas não autoriza triunfalismo. A Amazônia em queda de alertas é notícia importante; o Cerrado ainda concentrando grande parte da destruição é advertência. O país chega ao debate climático com uma vantagem diplomática — resultados ambientais melhores — e uma contradição estrutural: quer liderar a transição verde, mas também explorar petróleo, expandir agronegócio e sustentar crescimento em território ambientalmente sensível. Essa tensão não é detalhe. É o coração da política brasileira do século XXI.
Cultura, sociedade e Copa: identidade, espetáculo e exaustão
A cultura do semestre foi marcada por duas forças simultâneas: globalização estética e politização do entretenimento. O Grammy de 2026 consagrou Bad Bunny com Álbum do Ano por “Debí tirar más fotos”, enquanto Caetano Veloso e Maria Bethânia venceram Melhor Álbum de Música Global por “Caetano e Bethânia Ao Vivo”. O recado simbólico é evidente: a cultura latina deixou de ser nicho periférico para ocupar centro de mercado, premiação, streaming e imaginário.
A cerimônia também foi atravessada por manifestações políticas, especialmente contra políticas migratórias nos EUA, com discursos de artistas como Billie Eilish, Kehlani, Olivia Dean e Bad Bunny. Isso não é novidade absoluta — arte e política sempre dividiram o mesmo quarto — , mas em 2026 a indústria cultural parece ter aceitado que neutralidade completa é impossível. O público, por sua vez, consome música, filme e série como entretenimento, identidade e senha tribal.
No cinema, o Oscar de 2026 teve “Uma Batalha Após a Outra”, de Paul Thomas Anderson, como grande vencedor segundo cobertura especializada brasileira. Mais interessante que a lista de prêmios é observar o contexto: cinema autoral, franquias, streaming e salas disputam relevância em uma economia da atenção cada vez mais fragmentada. A obra cultural virou também ativo de plataforma, munição de fandom e matéria-prima para IA generativa.
A Copa do Mundo de 2026 começou em 11 de junho no México, Estados Unidos e Canadá como a maior da história: 48 seleções, 104 jogos, 16 cidades e uma nova fase de mata-mata com 32 equipes. A abertura no Estádio Azteca, no México, carregou peso histórico — o mesmo templo de 1970 e 1986 — e também contradições contemporâneas: preços altos, protestos, turismo, segurança, vistos, transmissão global, hipercomercialização. O futebol continua popular; a Copa, porém, é cada vez mais uma operação logística, midiática e imobiliária.
Os primeiros dias já ofereceram contrastes. O México venceu a África do Sul por 2 a 0, mas ouviu vaias apesar do resultado. A Alemanha goleou Curaçao por 7 a 1, em jogo histórico para a pequena ilha caribenha, estreante e menor nação por população e área a disputar uma Copa. A beleza do futebol mora justamente aí: o mesmo placar pode ser demonstração de força para um gigante e memória fundadora para quem perde.
Socialmente, o semestre consolidou uma tendência mais ampla: a vida pública está sendo reorganizada por três telas - celular, planilha e câmera. O celular organiza afeto, política e consumo. A planilha organiza medo econômico: juros, aluguel, supermercado, dívida, escola, saúde. A câmera organiza reputação: tudo pode virar conteúdo, denúncia, prova ou linchamento. Essa tríade ajuda a entender por que sociedades parecem simultaneamente mais informadas e mais instáveis. Há dados demais e metabolização de menos.
O que o semestre revela sobre 2026 e 2027
O primeiro semestre de 2026 revelou que o mundo entrou em uma fase em que choques deixaram de ser interrupções e viraram método de funcionamento. Guerra não é exceção distante; afeta petróleo, inflação, juros e eleição. IA não é curiosidade futurista; afeta contratação, soberania, espionagem e concentração de renda. Clima não é pauta de ambientalista; afeta comida, seguro, infraestrutura, saúde e produtividade. Política não é apenas disputa institucional; é disputa pela interpretação da realidade.
Para 2026 e 2027, os riscos principais são evidentes. O primeiro é a persistência inflacionária: se energia, alimentos e serviços continuarem pressionados, bancos centrais terão pouco espaço para aliviar juros sem perder credibilidade. O segundo é geopolítico: acordos frágeis no Oriente Médio e negociações lentas na Ucrânia podem reduzir tensão no curto prazo, mas não eliminam causas profundas. O terceiro é tecnológico: a IA pode elevar produtividade, mas também ampliar desemprego de entrada, desigualdade salarial, vigilância, dependência de fornecedores e disputa militar. O quarto é climático: extremos mais frequentes pressionarão orçamentos públicos e privados, sobretudo onde infraestrutura já era precária.
As oportunidades também existem. Países capazes de produzir energia limpa, alimentos, minerais críticos, tecnologia aplicada e instituições minimamente previsíveis terão vantagem. O Brasil, nesse quadro, possui ativos raros: matriz elétrica relativamente limpa, agro forte, biodiversidade, mercado interno grande, capacidade diplomática e posição geográfica distante dos principais teatros de guerra. Mas ativos não são destino. Sem educação técnica, segurança jurídica, crédito produtivo, infraestrutura, controle fiscal e política ambiental consistente, vantagem vira potencial desperdiçado — e potencial desperdiçado é uma das especialidades nacionais.
O semestre termina com uma imagem incômoda: mercados comemorando queda do petróleo enquanto guerras ainda não acabaram; governos vendendo regulação da IA enquanto empresas já reorganizam empregos; países prometendo transição verde enquanto ondas de calor chegam antes do verão; eleitores procurando estabilidade em sistemas políticos que vivem de conflito.
Talvez 2026 seja lembrado não pelo que começou, mas pelo que ficou impossível negar. O mundo não está diante de uma crise única, com começo, meio e fim. Está diante de uma sobreposição de crises que se alimentam. O petróleo conversa com o supermercado. O drone conversa com o chip. O calor conversa com o hospital. A IA conversa com o desemprego. A eleição conversa com a inflação. E, no centro de tudo, pessoas comuns tentam fazer uma coisa aparentemente simples: atravessar o mês, preservar algum futuro e entender por que a vida ficou tão cara, tão veloz e tão difícil de decifrar.
Esse foi o espírito dos primeiros seis meses de 2026: um mundo sem margem para ingenuidade.
메타데이터
- post_id
- e05dbf514567
- slug
- um-mundo-sem-margem-para-ingenuidade-e05dbf514567
- url
- https://medium.com/@rdnfilho/um-mundo-sem-margem-para-ingenuidade-e05dbf514567
- canonical_url
- https://medium.com/@rdnfilho/um-mundo-sem-margem-para-ingenuidade-e05dbf514567
- author_url
- https://medium.com/@rdnfilho
- status
- ok
- fetched_at
- 2026-06-23 03:48:11